БЛОГ
Технологический сбор с 1 декабря 2026
Технологический сбор с 1 декабря 2026
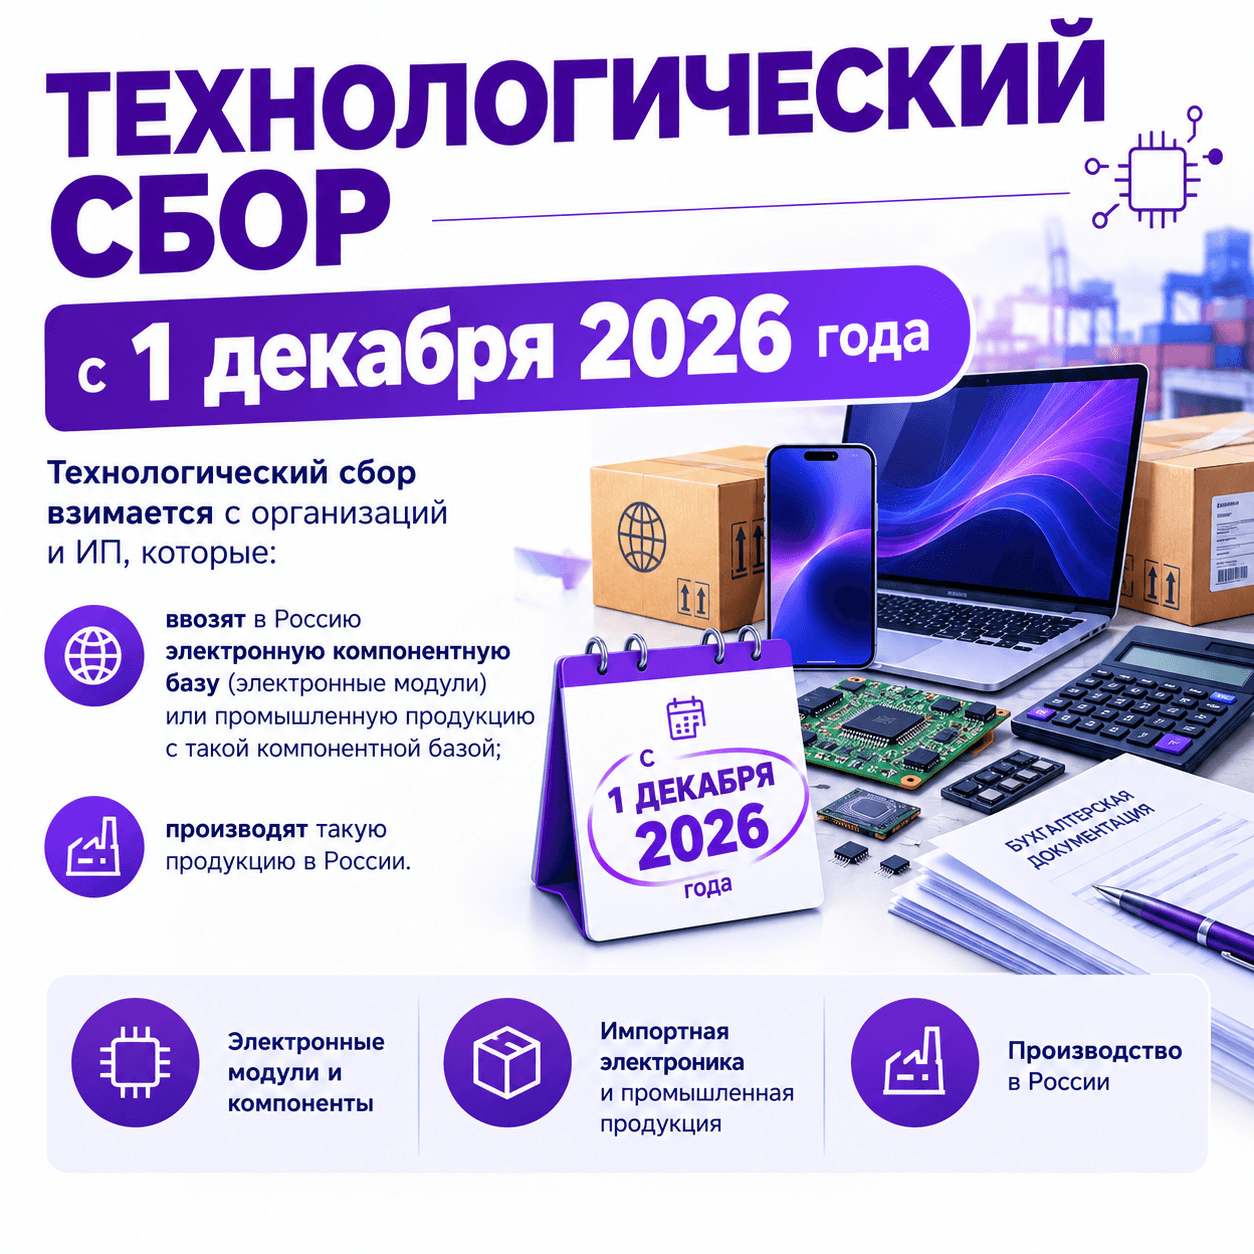
С 1 декабря 2026 года в России начнет применяться технологический сбор в отношении определенной электронной компонентной базы, электронных модулей и промышленной продукции, содержащей такие компоненты.
Новый обязательный платеж затронет как импортеров электронной продукции, так и российских производителей.
Компании, которые работают с электроникой, оборудованием, электронными модулями и промышленной продукцией, уже сейчас должны проверить свой ассортимент, коды ТН ВЭД ЕАЭС и ОКПД2, договоры, себестоимость и порядок учета нового платежа.
Дата начала применения технологического сбора была перенесена с 1 сентября на 1 декабря 2026 года Федеральным законом от 26.06.2026 № 195-ФЗ.
Технологический сбор — это обязательный платеж в федеральный бюджет, связанный с ввозом в Россию либо производством определенной электронной компонентной базы, электронных модулей и промышленной продукции, содержащей электронные компоненты.
Правовая основа нового платежа установлена Федеральным законом от 28.11.2025 № 425-ФЗ, которым в законодательство были внесены соответствующие положения о технологическом сборе.
Важно: технологический сбор не является налогом. Это самостоятельный обязательный платеж, порядок исчисления и уплаты которого устанавливается специальными нормативными правилами.
Плательщиками технологического сбора являются юридические лица и индивидуальные предприниматели, которые:
При этом речь идет не обо всей электронике без исключения.
Обязанность возникает в отношении продукции, которая будет включена в соответствующие перечни.
В зоне риска прежде всего:
Ключевая дата — 1 декабря 2026 года.
Изначально законодательство предусматривало начало применения технологического сбора с 1 сентября 2026 года. Однако Федеральным законом № 195-ФЗ от 26 июня 2026 года срок был перенесен на 1 декабря 2026 года.
Поэтому компаниям, которые планируют импорт или производство электронной продукции на конец 2026 года, необходимо заранее определить, попадает ли их продукция под новые требования.
Сбор уплачивается за соответствующую единицу электронной компонентной базы, электронный модуль либо промышленной продукции, содержащей электронную компонентную базу.
Закон предусматривает возможность установления сбора за каждую единицу продукции либо за каждую единицу из соответствующей группы продукции.
Это означает, что для бизнеса размер обязательства может напрямую зависеть от количества ввезенных или произведенных единиц.
Например, при большом объеме импорта даже относительно небольшой сбор за одну единицу может привести к существенной сумме дополнительных расходов.
Закон устанавливает предельный размер технологического сбора — не более 5 000 рублей за единицу.
При этом сбор устанавливается не как процент от стоимости товара, а в виде фиксированных ценовых значений.
Размер будет зависеть от характеристик соответствующей продукции, в том числе от ее классификации по ТН ВЭД ЕАЭС и ОКПД2 и иных характеристик, предусмотренных законодательством и соответствующими перечнями.
Поэтому неправильно считать технологический сбор как определенный процент от стоимости импортируемой электроники.
Это один из главных вопросов для импортера.
Само по себе название товара не позволяет сделать окончательный вывод.
Например, нельзя исходить только из того, что товар называется:
Необходимо проанализировать конкретную продукцию и сопоставить ее с установленными перечнями.
При этом большое значение имеют коды ТН ВЭД ЕАЭС и ОКПД2, а также предусмотренные законодательством характеристики товара.
Для компаний, занимающихся ВЭД, классификация товара приобретает еще одно практическое значение.
Ошибка в коде ТН ВЭД может привести к неправильному определению того, относится ли товар к продукции, облагаемой технологическим сбором.
Поэтому перед 1 декабря 2026 года рекомендуется провести аудит товарной номенклатуры.
Особенно это важно для компаний, которые импортируют:
Российским производителям также необходимо подготовиться к введению нового платежа.
Если компания производит продукцию, содержащую электронную компонентную базу, необходимо определить, относится ли соответствующая продукция к установленному перечню.
Рекомендуется проверить:
Особое внимание следует уделить продукции, которая формально может не называться электронной, но содержит электронные модули.
В общем случае законодательство предусматривает уплату технологического сбора за единицу соответствующей продукции либо за единицу из предусмотренной группы.
Поэтому для массового производства или крупного импорта финансовая нагрузка может оказаться существенной.
Например:
20 000 единиц × 300 руб. = 6 000 000 руб.
Это означает, что технологический сбор необходимо учитывать не только бухгалтерии, но и отделам закупок, ВЭД, продаж и финансового планирования.
Новый платеж необходимо учитывать при расчете экономической эффективности импорта и производства.
Для импортера расходы могут включать:
стоимость товара + логистика + таможенные платежи + НДС + технологический сбор + прочие расходы.
При этом технологический сбор является самостоятельным обязательным платежом и не заменяет другие обязательства импортера.
Если компания работает с небольшой маржой, даже относительно небольшой сбор на единицу товара может существенно изменить финансовый результат.
Закон сам по себе не устанавливает правило, согласно которому технологический сбор автоматически оплачивает покупатель.
Поэтому вопрос компенсации расходов необходимо решать прежде всего на договорном уровне.
Компаниям рекомендуется проверить:
Если цена в договоре является фиксированной, дополнительные расходы поставщика не всегда позволяют ему в одностороннем порядке изменить цену.
Поэтому договоры, заключаемые на длительный срок, желательно проверить заранее.
Для бизнеса важен не только сам факт возникновения задолженности.
Закон предусматривает специальное последствие: если технологический сбор не уплачен, ввод в оборот определенной электронной продукции, подлежащей обязательной маркировке средствами идентификации, не допускается, если законодательством или нормативными актами Правительства РФ не установлено иное.
Таким образом, для отдельных категорий товаров вопрос своевременной уплаты сбора непосредственно связан с возможностью дальнейшего оборота продукции.
Для импортера это означает необходимость встроить контроль технологического сбора в общую процедуру выпуска товара в оборот.
Рекомендуем пройти следующие этапы.
Сформировать полный список импортируемой электронной продукции.
Убедиться, что классификация соответствует фактическим характеристикам товара.
Для продукции российского производства необходимо проверить применяемые коды ОКПД2.
После утверждения соответствующих перечней проверить каждую позицию.
Определить предполагаемую сумму технологического сбора исходя из количества продукции и установленной ставки.
Определить, кто несет соответствующие расходы и можно ли изменить цену при увеличении обязательных платежей.
Проверить влияние нового платежа на маржинальность.
Назначить ответственного за контроль технологического сбора.
До начала действия технологического сбора руководителю компании рекомендуется ответить на 10 вопросов:
Если хотя бы на несколько вопросов нет ответа, компании стоит провести правовой и бухгалтерский аудит до начала применения нового платежа.
Дата начала: 1 декабря 2026 года.
Плательщики: организации и ИП — импортеры и производители соответствующей продукции.
Объект: электронная компонентная база, электронные модули и промышленная продукция с их содержанием, включенные в соответствующие перечни.
Принцип расчета: фиксированное значение за единицу либо предусмотренную законодательством группу продукции.
Максимальный размер: 5 000 рублей за единицу.
Ключевые классификаторы: ТН ВЭД ЕАЭС и ОКПД2.
Особый риск: для определенной маркируемой продукции неуплата сбора может препятствовать вводу товара в оборот.
Что делать бизнесу уже сейчас
Технологический сбор лучше воспринимать не как отдельный платеж бухгалтерии, а как новый элемент финансовой и операционной модели компании.
Для импортера необходимо проверить цепочку:
ТН ВЭД → перечень → ставка → количество → технологический сбор → себестоимость → цена → договор → учет.
Для производителя:
ОКПД2 → характеристики продукции → перечень → ставка → объем производства → себестоимость → цена → учет.
Чем больше ассортимент компании, тем раньше необходимо начать такую проверку.